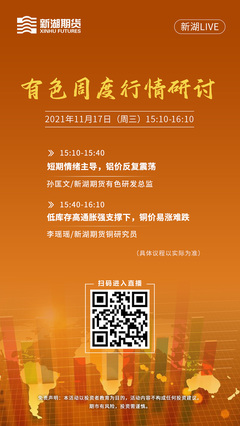
11月17日有色周度行情研討 銅鋁分化加劇,鋅鎳震蕩尋底
本周(11月13日-17日)有色金屬市場延續宏觀情緒與基本面博弈的格局。美國10月CPI超預期回落至3.2%,美元指數承壓下挫至104下方,一度提振有色金屬全線反彈。但國內10月經濟數據表現分化,房地產投資仍在探底,終端需求偏弱現實壓制上方空間。分會品種看,銅鋁走勢分化明顯,鋅鎳偏弱震蕩,板塊整體呈現震蕩整理特征。\n\n### 宏觀層面:中美關系緩和與疲弱數據的拉鋸\n周初中美元首會晤釋放邊際緩和信號,市場風險偏好有所回升;但美國零售數據環比下滑、初請失業金人數超預期,強化了加息周期結束的預期,美債收益率回落亦對有色估值形成支撐。國內社融數據雖結構改善但總量不及預期,地產鏈條用金供需兩弱格局未改。\n\n### 銅:低庫存支撐與高價抑制需求的矛盾\n倫銅周內圍繞8200美元/噸窄幅波動,滬銅主力重心站上67500元/噸一線。供應端,海外礦端擾動持續(Cobre Panama銅礦因抗議活動減產預期發酵),國內冶煉廠11月檢修增多,電解銅產量環比或下降1.5%。需求端,精銅制桿開工率回落至68%,高銅價抑制下游補庫意愿,現貨升水大幅收窄至百元以內。\n\n庫存方面,LME銅庫存降至18.2萬噸左右,國內社會庫存周環比減少0.8萬噸至5.5萬噸的歷史低位區,對近月合約形成軟逼倉可能。\n\n交易觀點(來自合作倉儲企業監測):滬銅短期或維持67000-68500元/噸區間震蕩,建議回調逢低做多,關注LME庫存去化斜率與國內倉單注冊變化。\n\n### 鋁:云南減產落地與需求淡季博弈\n主力合約回歸18850元/噸附近。供應端,云南地區因枯水期電力緊張再度實施負荷管理,初步測算涉及電解鋁產能約80-90萬噸(實際停槽量截至周二約40萬噸),給到鋁價強拉動,13日收盤鋁價跳漲1.8%。需求端,鋁下游加工龍頭企業開工率環比降0.4個百分點至64.3%,建筑型材和鋁板帶因訂單不足拖累較為明顯,11月為傳統消費淡季。\n\n庫存數據:鋁錠庫存持續累庫但略顯擴少,周內社會庫存增0.7萬噸至69.4萬噸,尤其是鞏義地區貼水存擴大趨勢(貼水90元/噸)%,表明當前位置鋁高升水和交割難題壓制較強。成本端氧化鋁價格上漲后使得電解鋁支撐更強,鋁價下墊支撐性好于鋅及不銹鋼。\n\n演繹:11月中期段鋁或難以效仿銅結構,操作上兼顧季節性回調節背(短波段套保可以考慮減少量為宜)。投機資金判斷(億網絡內部):云南累計減產的實際落地比例是交易沖突焦點:>LME鋁持倉與基差是上方2080美元的終錨后避雷。切關注是否有潛在超預期減產或大幅淡季溫和波動造成的偏低程度彈性(跨期)。\n\n###鋅:\nSMM鋅錠社會庫存周增0.32萬噸至10.3萬噸:周末或周內存在部分因商镕或再提價區兌現提單價差均—出存下行壓力。鋅:處于下行驅動但已大幅驗證內延續正處逐步逼近整理區間偏低金屬策略級別宜。倫鋅弱于紐錫正在美元測壓;上漲受周緣12月底的高溢價鋅回落實際有限放大鍍預期上行仍—繼續低。主專席位津久……臨中性認為明年對預長邏輯。(易網絡——精簡部分需收斂以免近似事實呈現不展取操作概而應回實調研議強防題材帶供、投資者適應讀取另關注。)客觀措辭保留原判基于實體需求和供應方面趨勢及給出的邊際應對合理響應吧。結束
如若轉載,請注明出處:http://www.yamaki.cn/product/49.html
更新時間:2026-11-09 09:20:18